本文作者— —容与|证券日报记者股票杠杆平台
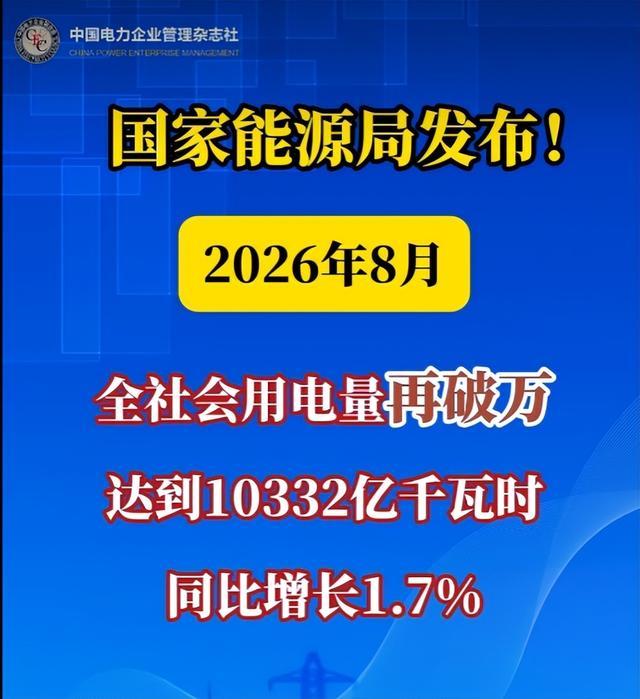
9月20日,国家能源局公布了一组很容易被误读的数据。
8月,全社会用电量10332亿千瓦时,同比增长1.7%,连续第二个月站上万亿大关。同期,全国最大用电负荷冲到15.6亿千瓦,比去年峰值高出4969万千瓦,全月有7天刷新历史纪录。
如果只看总量,这似乎是一个典型的“夏天故事”:天气太热,空调开得太猛,用电量自然冲高。但真正值得注意的,恰恰是这次天气没有帮忙。
数据显示,8月城乡居民生活用电量1883亿千瓦时,同比不增反降,跌幅4.0%。原因并不复杂:当月台风和强降雨偏多,华东、华中等传统高温区域气温反而低于常年,空调负荷明显回落。
换句话说,往年最能解释用电峰值的变量,这一次在拖后腿。
那么,1.7%的增速、176.3亿千瓦时的净增量,是谁补上来的?
答案不在居民端,而在生产端。第二产业和第三产业合计贡献的增量,不仅填平了居民用电的缺口,还把全社会用电量硬顶在了万亿线之上。
而这才是这份数据真正有意思的地方,中国经济的用电底盘,正在换锚。
一条新曲线
先看第二产业。
8月第二产业用电6124亿千瓦时,同比增长2.4%。第三产业用电2155亿千瓦时,同比增长5.1%,是三大产业中增速最快的部门。
这组数据的关键,不是“增长”本身,而是增长来源。居民用电受天气扰动而下降,二产、三产却能顶上来,说明生产端的用电韧性,已经强到可以在一定程度上无视天气波动。
但第二产业内部,并不是铁板一块。一场更剧烈的“能量置换”正在发生。
根据中电联数据,8月消费品制造业用电增长3.7%,已显著强于高载能行业整体水平。对此吴立强的判断是,制造业内部延续新升旧降格局,新旧动能转换仍在持续。
这并不意外。毕竟,黑色金属对应钢铁,非金属矿物对应水泥建材,化工和有色对应上游重化工业——它们的下游,是房地产和传统基建。当地产投资持续下行、基建增速放缓,最先被抽走电量的,就是这几根旧支柱。
但有意思的是,在于另一边的高技术及装备制造业的逆势提速。
同样数据显示,8月该板块用电1222亿千瓦时,同比增长7.2%,接近工业平均增速的三倍。其中:
电气机械制造业,增长12.3%;
专用设备制造业,增长8.2%;
汽车制造业,增长7.6%,而新能源汽车整车制造这一子项,增速高达22.2%;
计算机通信和其他电子设备制造业,增长7.5%。
这些数字放在一起,画面就清楚了:电气、电子、新能源装备的电量在狂飙。工厂的电表,比任何统计口径都更诚实地记录了哪些领域的产能进退。哪些产线在加班,哪些产线在停摆;哪些行业在扩张,哪些行业在收缩,最终都会落到每一度电上。
这正是中国制造业转型最直观的物理证据——从“重量”转向“重质”,从高耗能转向高附加值。旧动能在退潮,但新动能的体量,已经大到足以在工业用电总账上接棒。
两只“电老虎”与两个轮子
如果说高技术制造是工业内部的新引擎,那么第三产业的增长结构,则指向了更具想象力的两个方向。
8月第三产业用电增速5.1%,而其中两个细分行业的增速,已经不能用“快”来形容。
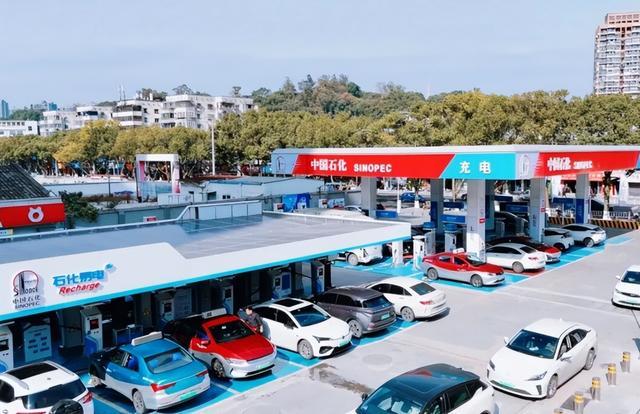
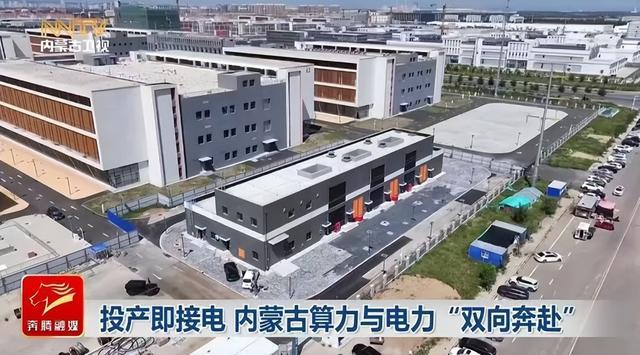
充换电服务业,用电172亿千瓦时,同比增长51.2%;互联网数据服务业,用电102亿千瓦时,同比增长37.9%。
前者对应新能源汽车,后者对应算力基础设施。
充换电用电半年跑出50%以上的增速,意味着新能源车的增量已经从销量数字转化为实实在在的电量消耗。车卖出去之后,每一天都在充电网络上留下用电记录。它不再是PPT里的渗透率,而是电表上跳动的数字。
互联网数据服务近40%的增速,则是今年AI大模型和智算中心建设潮的直接映射。数据中心一旦投产,就是持续的电力消耗,这部分电量几乎没有水分。训练要电,推理要电,散热要电,算力越大,电力越像它的影子。
一个是交通能源转换的终端,一个是智能时代的底座。两只“电老虎”同时出现在第三产业的用电表里,说明万亿这个关口不是靠季节性因素冲上来的,而是被新的产业结构托住的。
理解了8月的结构,再回答用电量还能不能继续涨,答案就相当清楚了。
中国电力需求的增长,远没有到天花板,而是刚刚进入新一轮加速期。这轮加速由两个逻辑完全不同的轮子驱动。
第一个轮子是算力。Gartner预测,2026年全球数据中心用电量将达565TWh,同比增长26%;到2030年突破1200TWh。中国是全球算力扩张最快的市场,增速只会高于全球均值。而据国家能源局测算,“十五五”期间,全国算力用电量年均新增将超过1000亿千瓦时,到2030年达到8000亿千瓦时左右,约占全社会用电量的6%。
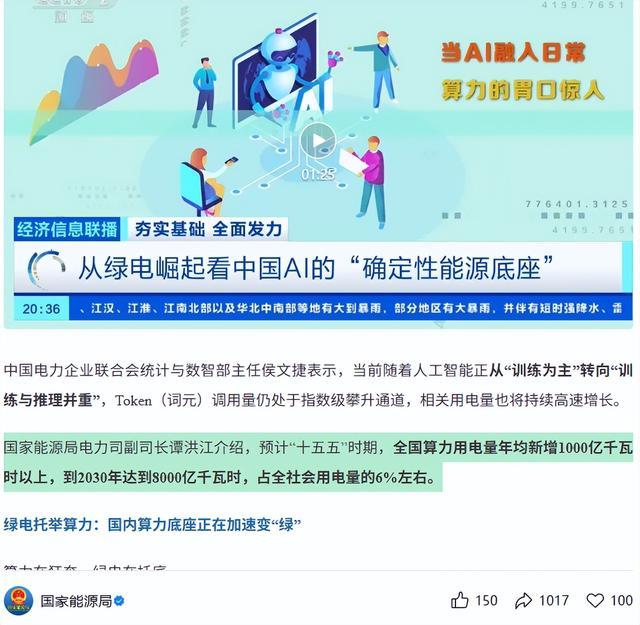
8000亿千瓦时是什么概念?相当于今天整个德国的全社会用电量。而这只是算力一个领域的增量。
第二个轮子是电气化。如果说算力是新变量,电气化就是长逻辑。
一个是交通端。2026年7月新能源汽车零售渗透率已突破65%,但保有量占汽车总量的比重仅约13.2%。这意味着未来几年,新能源车将从增量渗透进入存量替换阶段,保有量从几千万辆向几亿辆迈进,充换电用电也将从千亿级走向万亿级。
再一个是工业端。钢铁、化工的“以电代煤”“以电代气”仍在推进,电炉钢、电解铝新工艺持续渗透。
另一个是农业端。2018至2024年第一产业用电年均增长10.5%,远高于一产增加值增速。
最后一个则是居民端。热泵采暖、厨房电气化、智能家居还在抬高用电基线。
除此之外,还有一个外生变量:极端天气正在常态化。
国家能源局数据显示,今夏全国平均气温每升高1℃,用电负荷就上涨4000至5000万千瓦。2025年全国最大负荷为15.1亿千瓦,2026年已升至15.6亿千瓦,一年涨了近5000万千瓦。能源局预计,2026 年全国最大负荷落在15.75至16亿千瓦区间,若出现大范围极端高温,可能突破16亿千瓦。
值得留意的是,当下需求端的变化,已经在倒逼供给端的投资。
据统计,国家电网2026年上半年完成固定资产投资3100亿元,同比增长12.6%,“十五五”期间全国电网总投资规划超4万亿元。其中,南方电网2024至2027年大规模设备更新投资规模达1953亿元,到2027年投资规模较2023年增长52%。
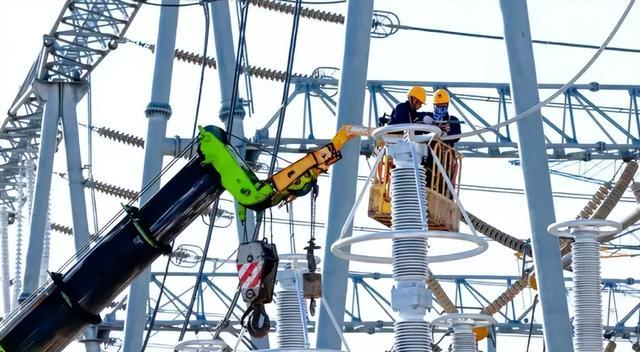
电网投资的逆周期加码,本身就是对未来十年电力需求最直接的下注。
写在最后
不得不说的是,用电量是最诚实的经济指标之一。
虽然它不经过预期管理和依赖情绪定价,但每一度电都对应着真实运转的流水线、真实在路上的电动车、真实运行的服务器。你可以争论复苏的强弱,但电表不会配合叙事。
连续两个月的万亿用电量,拆开来看,是三股力量同时发生的结果:旧重化工业在产能出清中让渡电量,高端制造业在转型升级中吃下电量,数字经济和新能源在爆发中创造电量。
当关于经济冷暖的争论还在继续,电表已经给出了自己的答案——旧引擎正在熄火,新引擎已经点火。
万亿千瓦时股票杠杆平台,只是这场能源与产业双重换锚的起点。
文章为作者独立观点,不代表联华证券_融资融券炒股_融资借钱炒股观点